
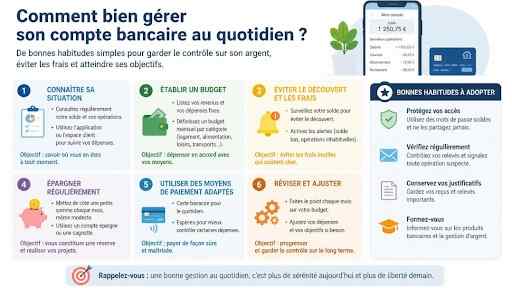
Gérer son argent au jour le jour n’a rien d’évident, surtout avec la multiplication des dépenses récurrentes. Entre prélèvements, virements et achats du quotidien, il devient facile de perdre le fil de son budget. Adopter quelques réflexes simples permet pourtant de garder une vision claire de ses finances sans y consacrer des heures chaque semaine. Voici les questions les plus fréquentes sur ce sujet, avec des réponses concrètes à appliquer dès aujourd’hui.
Sommaire
Pourquoi suivre régulièrement ses dépenses ?
Le premier réflexe consiste à consulter son solde plusieurs fois par semaine, idéalement via une application mobile. Cette habitude permet de repérer rapidement une dépense inhabituelle ou un prélèvement oublié. Beaucoup de personnes découvrent ainsi des abonnements toujours actifs alors qu’ils ne sont plus utilisés, un compte pensé pour la gestion au quotidien facilite justement ce type de suivi grâce à des outils de catégorisation automatique des opérations.
Comment anticiper les fins de mois difficiles ?
Anticiper reste la meilleure façon d’éviter les découverts en fin de mois. Une méthode simple consiste à répartir son salaire dès sa réception, en séparant charges fixes, épargne et dépenses variables. Certaines personnes utilisent plusieurs comptes pour cloisonner ces enveloppes budgétaires. D’autres préfèrent un seul compte avec des alertes de solde configurées à l’avance, ce qui limite les mauvaises surprises.
Faut-il automatiser ses virements d’épargne ?
Automatiser une partie de son épargne dès l’arrivée du salaire reste une stratégie efficace. Ce virement programmé évite de dépenser une somme qu’on aurait pu mettre de côté. Même un montant modeste, versé chaque mois, finit par constituer une réserve utile en cas d’imprévu. Cette régularité compte souvent plus que le montant lui-même sur le long terme.
Comment limiter les frais bancaires inutiles ?
Les frais bancaires s’accumulent parfois sans qu’on s’en rende compte : commissions d’intervention, cotisation de carte, frais de tenue de compte. Passer en revue son relevé une fois par trimestre permet d’identifier ces coûts cachés. Certains établissements proposent des offres sans frais de gestion pour les usages courants, ce qui allège sensiblement le budget annuel consacré à la banque. Comparer les grilles tarifaires une fois par an reste un réflexe utile, car les conditions évoluent régulièrement d’un établissement à l’autre.
Quels outils facilitent la gestion quotidienne ?
Les applications bancaires modernes offrent désormais des fonctionnalités avancées : notifications en temps réel, catégorisation des dépenses, plafonds personnalisables. Ces outils aident à visualiser en un coup d’œil où part l’argent chaque mois. Activer les notifications de paiement reste une astuce simple pour garder un contrôle constant sur ses opérations, sans avoir à consulter son compte en permanence.
Pourquoi revoir régulièrement ses habitudes bancaires ?
Les besoins évoluent avec le temps : changement de situation professionnelle, arrivée d’un enfant, déménagement. Il est donc utile de réévaluer régulièrement son organisation bancaire pour vérifier qu’elle correspond toujours à son mode de vie. Un ajustement ponctuel, comme la mise en place d’un nouveau virement automatique ou la suppression d’un service inutilisé, suffit parfois à retrouver plus de sérénité financière.
Une gestion quotidienne efficace repose avant tout sur la régularité et quelques automatismes simples. En suivant ces quelques principes, il devient plus facile de garder le contrôle sur son budget, mois après mois. Le plus important reste de prendre l’habitude d’y consacrer quelques minutes régulièrement, plutôt que de tout gérer dans l’urgence en fin de mois.


